رسميا .. «الكويت اليوم» تنشر مرسوم قانون التمويل العقاري لمستحقي الرعاية السكنية.. و”الوفاق” تنشر نص القانون
بأقساط تصل إلى 25 عاماً.. واللائحة التنفيذية خلال 6 أشهر والعمل بالقانون من تاريخ نشرها


التمويل يشمل شراء وحدات المطور العقاري وبناء القسائم الحكومية
الدولة تتحمل فوائد وعوائد التمويل المدعوم وفق الضوابط المحددة
إعادة جدولة الأقساط لمدة لا تتجاوز 5 سنوات عند التعثر
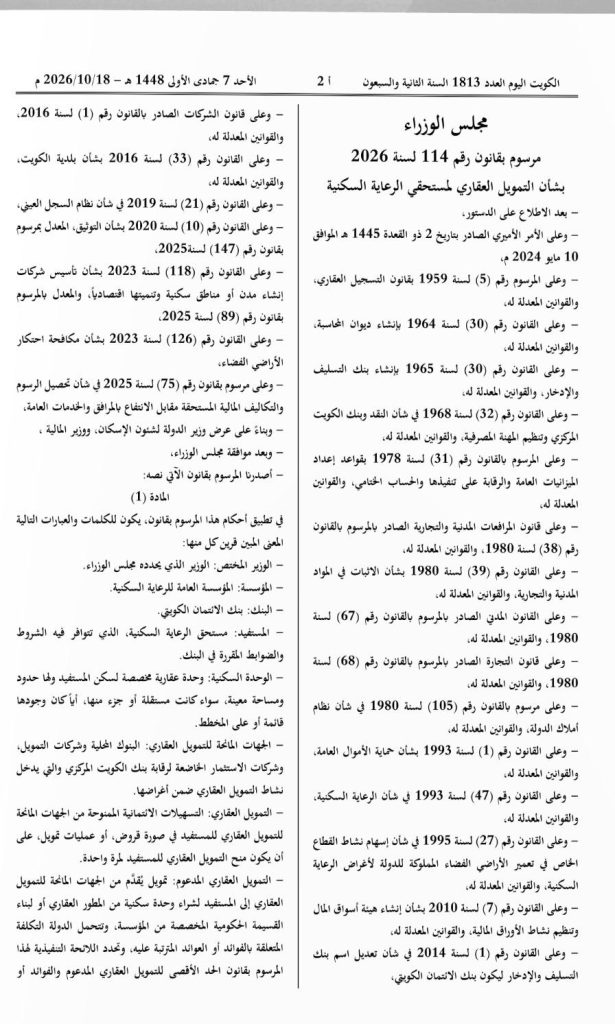
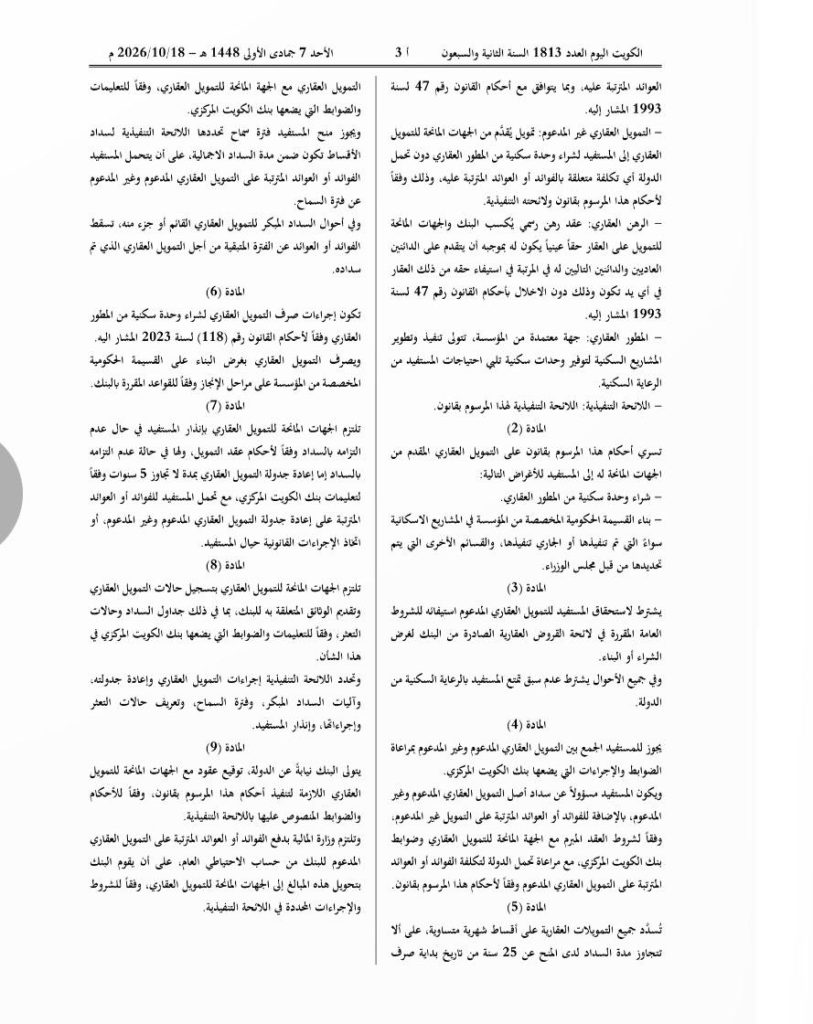
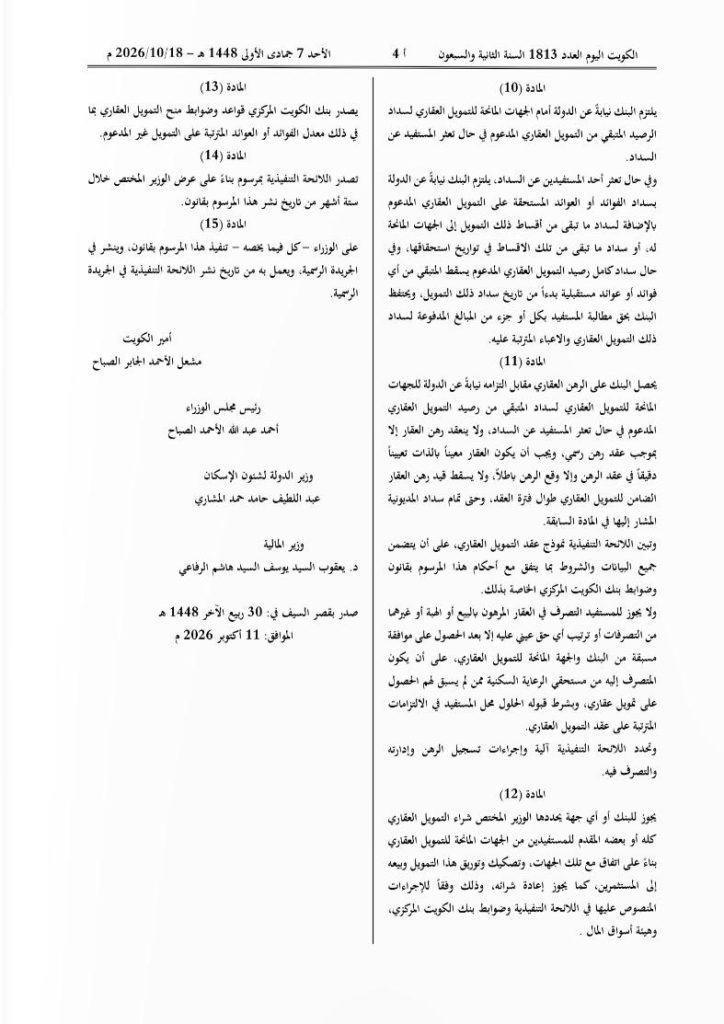
صدر في الجريدة الرسمية «الكويت اليوم»، اليوم الأحد، المرسوم بقانون رقم 114 لسنة 2026 بشأن التمويل العقاري لمستحقي الرعاية السكنية، متضمناً ضوابط وشروط منح التمويل وآليات السداد والدعم الحكومي، بما يتيح للمستفيدين شراء الوحدات السكنية أو بناء القسائم الحكومية المخصصة لهم.
ونص المرسوم على أن التمويل العقاري يقدم من البنوك المحلية وشركات التمويل وشركات الاستثمار الخاضعة لرقابة بنك الكويت المركزي، وفق الشروط والضوابط المنظمة لهذا النشاط.
وحدد القانون نوعين من التمويل، الأول مدعوم لشراء وحدة سكنية من المطور العقاري أو بناء القسيمة الحكومية المخصصة للمستفيد، على أن تتحمل الدولة تكلفة الفوائد أو العوائد المترتبة عليه وفق الحدود التي تحددها اللائحة التنفيذية.
أما النوع الثاني فهو التمويل غير المدعوم، الذي يقدم دون تحمل الدولة أي تكلفة متعلقة بالفوائد أو العوائد، مع السماح للمستفيد بالجمع بين النوعين وفق الضوابط والإجراءات التي يضعها بنك الكويت المركزي.
شروط الاستحقاق
واشترط المرسوم لاستحقاق التمويل العقاري المدعوم استيفاء الشروط العامة المقررة في لائحة القروض العقارية الصادرة عن بنك الائتمان الكويتي لغرض الشراء أو البناء، وألا يكون المستفيد قد سبق له الحصول على الرعاية السكنية من الدولة.
مدة السداد
ونص القانون على سداد التمويلات العقارية بأقساط شهرية متساوية، على ألا تتجاوز مدة السداد لدى المنح 25 سنة من تاريخ بداية صرف التمويل العقاري.
وأجاز منح المستفيد فترة سماح تحددها اللائحة التنفيذية لسداد الأقساط، على أن تكون ضمن مدة السداد الإجمالية، مع تحمله الفوائد أو العوائد المترتبة خلال تلك الفترة.
كما نص على سقوط الفوائد أو العوائد عن الفترة المتبقية من أجل التمويل في حال السداد المبكر، سواء كان كلياً أو جزئياً.
التعثر في السداد
وألزم المرسوم الجهات المانحة للتمويل بإنذار المستفيد عند عدم الالتزام بالسداد، مع إمكانية إعادة جدولة التمويل العقاري لمدة لا تتجاوز 5 سنوات وفق تعليمات بنك الكويت المركزي، على أن يتحمل المستفيد الفوائد أو العوائد المترتبة على إعادة الجدولة.
وفي حال تعثر المستفيد عن سداد التمويل العقاري المدعوم، يلتزم البنك نيابة عن الدولة بسداد الرصيد المتبقي للجهات المانحة للتمويل، إضافة إلى الفوائد أو العوائد المستحقة، وفق الأحكام المنصوص عليها في القانون.
الرهن العقاري
وأجاز القانون للجهات المانحة للتمويل الحصول على رهن رسمي على العقار الممول، مع تنظيم إجراءات تسجيل الرهن والتصرف فيه، وعدم السماح للمستفيد ببيع العقار المرهون أو هبته أو ترتيب أي حق عيني عليه إلا بعد الحصول على الموافقات المسبقة المطلوبة.
اللائحة التنفيذية
ونص المرسوم على أن يصدر بنك الكويت المركزي قواعد وضوابط منح التمويل العقاري، بما في ذلك معدل الفوائد أو العوائد المترتبة على التمويل غير المدعوم.
كما حدد مهلة 6 أشهر من تاريخ نشر المرسوم لإصدار اللائحة التنفيذية، على أن يُعمل بأحكام القانون اعتباراً من تاريخ نشر اللائحة في الجريدة الرسمية.
وصدر المرسوم بتاريخ 11 أكتوبر 2026، ونُشر في العدد 1813 من الجريدة الرسمية «الكويت اليوم» الصادر في 18 أكتوبر الجاري.